12 de noviembre de 2026
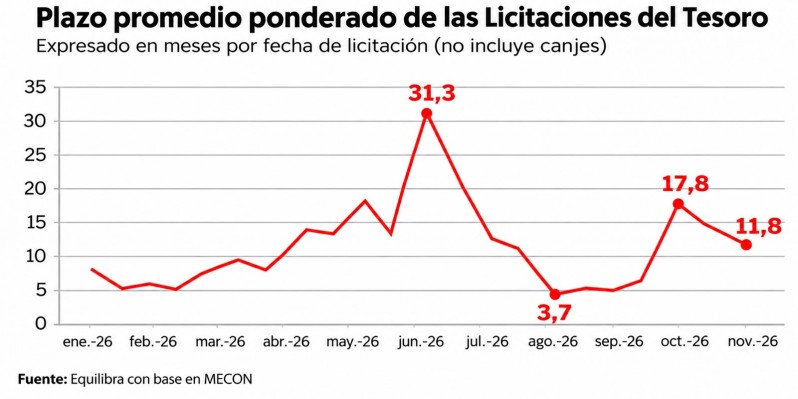
El Tesoro consiguió un rollover del 103,07% sobre vencimientos por 8,6 billones de pesos. Captó unos 260.000 millones adicionales. El resultado le permitió superar la prueba inmediata de financiamiento, pero dejó una señal menos alentadora: no hubo ofertas para el único bono ofrecido con vencimiento posterior a las elecciones presidenciales. El plazo promedio ponderado de la colocación fue de apenas 5,4 meses.
La demanda se concentró en el primer semestre de 2027. La Lecap de enero pagó una tasa efectiva mensual del 2,08%, frente al 1,98% del cierre previo. El Boncap de junio rindió 2,23%, contra 2,21% del mercado secundario. Ambos instrumentos absorbieron el 43% de la colocación. Otro 40% fue a una letra vinculada a TAMAR, con vencimiento en abril y un margen de 2,5 puntos porcentuales. El Tesoro consiguió pesos. Pero tuvo que ofrecer rendimiento altos y plazos cortos.
La operación estuvo precedida por una intervención del Banco Central para contener el costo del dinero. La autoridad monetaria actuó desde la apertura en las ruedas REPI y SIMU. La caución de BYMA tocó un máximo intradiario del 28,4% antes de retroceder hacia el 25,8%. El BCRA colocó posturas al 23% en simultáneas, una rueda donde no se observaba su participación desde diciembre de 2025. La señal fue clara: había que llegar a la licitación con las tasas domesticadas.
Morgan reconoce que el 50% del mercado estima probable un default
El Tesoro también salió a recomprar deuda en el mercado secundario. Las operaciones de la semana anterior alcanzaron un valor nominal de 1,88 billones de pesos. La intervención permitió comprimir las tasas de la parte larga de la curva. Sin embargo, ese movimiento no se trasladó a una demanda equivalente en la licitación. El Estado compró duración. Los inversores prefirieron conservar liquidez.
El dato más revelador es que la recompra de bonos largos y la colocación de instrumentos cortos operan en direcciones opuestas. El Tesoro retira papeles de mayor plazo y vuelve a endeudarse con vencimientos cercanos. Eso reduce la presión inmediata sobre algunos precios, pero concentra nuevas obligaciones en el calendario. La estrategia puede sostener el mercado secundario sin resolver la fragilidad del financiamiento. Y, si los pesos liberados buscan cobertura cambiaria, también puede alimentar la demanda de dólares.
La concentración de operaciones refuerza esa lectura. La T31Y7 absorbió más de la mitad del volumen negociado en renta fija durante la rueda. El movimiento no demuestra por sí solo una corrida, pero confirma la preferencia por instrumentos que permiten administrar posiciones sin asumir compromisos largos. El carry sigue vivo. Lo que perdió profundidad es el horizonte. Y esa diferencia es decisiva para un Gobierno que necesita renovar deuda mientras intenta evitar otra corrida hacia el dólar.
Fuente: LaPoliticaOnLine.com